Aporta el capital
El banco
Estudia la operación, evalúa el riesgo y decide cuánto presta y en qué condiciones. Es quien asume la exposición inicial.
Bancos, tasadores, registradores y compradores avanzan por un circuito con reglas propias. Aquí tienes quién participa, cómo se origina un préstamo y qué dicen las cifras más recientes de originación.
Los cuatro eslabones
En una hipoteca normal participan al menos cuatro partes, y cada una arrastra su propio tiempo y su propio coste. Eso explica por qué una operación tarda semanas en cerrarse y no se resuelve en una sola visita.
Aporta el capital
El banco
Estudia la operación, evalúa el riesgo y decide cuánto presta y en qué condiciones. Es quien asume la exposición inicial.
Fija el valor
El tasador
Valora la vivienda que sirve de garantía. Su cifra marca el techo de financiación y obliga a ajustar el capital propio si queda corta.
Da publicidad
El registrador
Inscribe la hipoteca en el Registro de la Propiedad. Sin ese asiento, la garantía no queda protegida frente a terceros.
Asume la deuda
La persona compradora
Firma ante notario y responde del préstamo. Es la única parte que no puede delegar su decisión en nadie más.
De la solicitud a la firma
El proceso no empieza en el notario, sino en un análisis de solvencia. El banco mira ingresos, endeudamiento previo y capacidad de pago antes de mover un solo papel.
Si la tasación cuadra con el importe solicitado, se prepara la oferta vinculante y se fija día para la firma. Desde ese momento el préstamo existe y empieza a generar intereses.
01
Solicitud y análisis de solvencia
La entidad revisa ingresos, deudas vigentes y capacidad de pago. De aquí sale el importe máximo que puede plantearse.
02
Encargo y lectura de la tasación
Un tasador independiente valora el inmueble. Si su cifra queda por debajo del precio de compra, el préstamo se ajusta y la diferencia se cubre con recursos propios.
03
Oferta vinculante y condiciones
La oferta vinculante recoge tipo, plazo, comisiones y gastos. Conviene leerla comparando cada partida con la oferta de otra entidad antes de aceptar.
04
Firma ante notario e inscripción
La firma cierra el préstamo; después llega la inscripción en el Registro. Entre un hito y otro suelen pasar semanas, no días.
Lectura de la serie
En 2026 el crédito hipotecario mantiene un volumen elevado de operaciones mensuales en España. Ese nivel se sostiene aunque el coste financiero haya sido un tema central de seguimiento durante buena parte del año.
La lectura útil no está en un mes suelto, sino en la tendencia: si la serie encadena varios meses al alza o a la baja, algo se está moviendo en la demanda o en las condiciones.
Volumen mensual
El número de operaciones firmadas cada mes se publica con retraso porque refleja préstamos cerrados semanas antes. No es un termómetro en directo; es una foto con fecha ligeramente antigua.
Importe medio
El importe medio por operación sube o baja según quién firma: obra nueva, segunda vivienda o cambio de titular. Un mismo total esconde perfiles de comprador muy distintos.
Tipo medio
Combina fijas, variables y mixtas, así que no describe una sola modalidad. Su movimiento sigue al Euríbor, que arrastra las revisiones de buena parte de la cartera viva.
Fuente de referencia: estadística de hipotecas y boletines del Banco de España
El tipo de interés medio de las operaciones inscritas se publica junto a las estadísticas de hipotecas. Ese dato mezcla modalidades y no permite saber qué está pagando un prestatario concreto de tu barrio.
Lo interesante es ver cómo se mueve cuando cambia el Euríbor. El índice no toca todas las hipotecas por igual: afecta sobre todo a las variables que se revisan, y esas revisiones llegan con meses de diferencia entre sí.
Referencia de mercado
Euríbor
Índice de referencia de las hipotecas variables españolas. Su revisión periódica es el canal por el que el coste del dinero llega a las cuotas.
Un banco no tiene por qué quedarse con todos los préstamos que origina. Puede agruparlos y cederlos a un fondo de titulización, que emite valores negociables respaldados por esa cartera. Es una forma de obtener financiación nueva y de repartir el riesgo entre más manos.
Primero
El banco agrupa préstamos hipotecarios de características parecidas en una cartera única.
Después
Cede esa cartera a un fondo de titulización mediante una cesión en bloque de los derechos de crédito.
Luego
El fondo emite valores negociables respaldados por esa cartera y los coloca entre inversores.
Al final
El banco obtiene financiación nueva y transfiere parte del riesgo. La deuda del prestatario, en cambio, no cambia.
Capítulo · Tasación
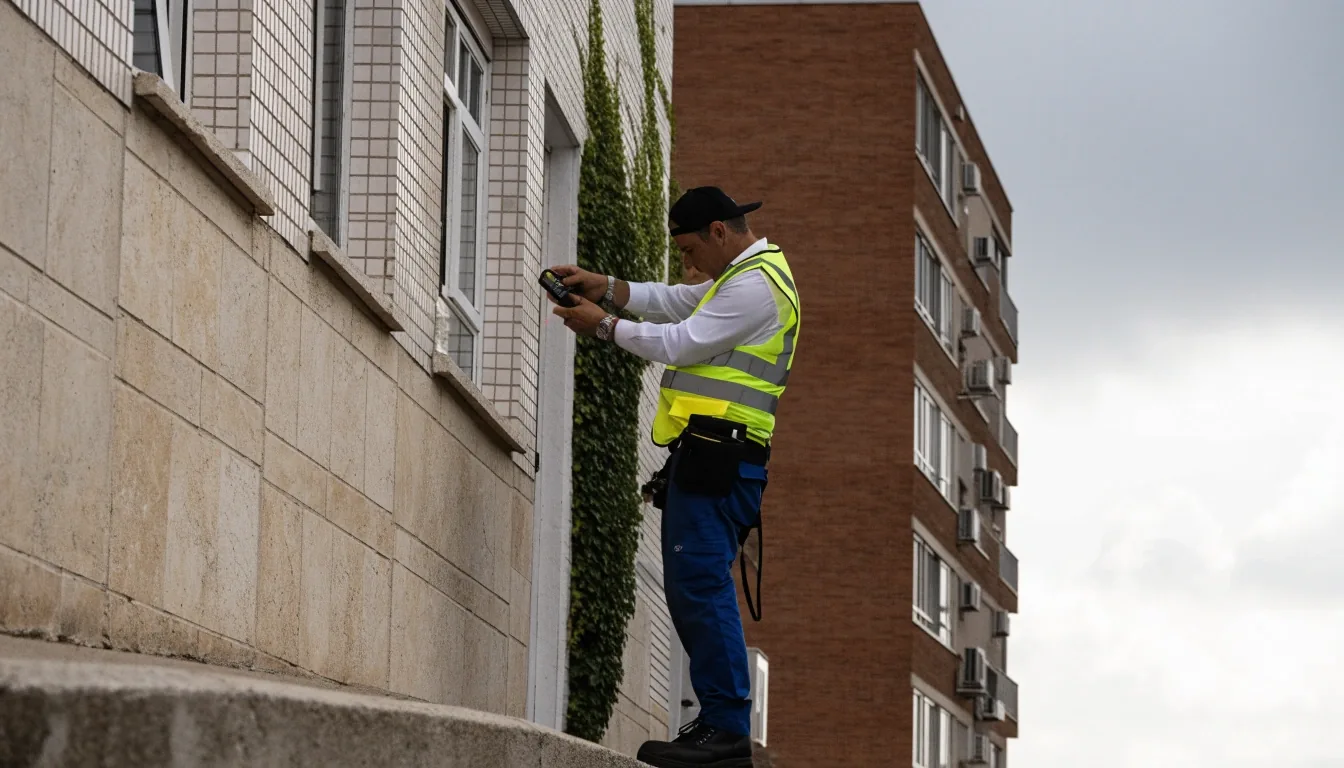
La tasación hipotecaria no es un trámite decorativo. Marca cuánto puede prestar el banco sobre el valor del inmueble y, por tanto, cuánto capital tiene que aportar la persona compradora.
Si la tasación queda por debajo del precio de compra, el préstamo se ajusta y la diferencia se cubre con recursos propios. Es una de las causas más habituales de retraso en una operación: no falla el banco, falla el encaje entre dos cifras.
Se tiene en cuenta
Queda fuera
La hipoteca subrogable permite cambiar el préstamo a otra entidad, o al comprador, en determinados supuestos. Esa característica pesa en la competencia bancaria porque deja la puerta abierta a mover el préstamo más adelante.
Por eso algunas ofertas con un tipo muy competitivo incluyen condiciones de subrogación más restrictivas. Al comparar dos ofertas, conviene mirar tipo y subrogación a la vez, no por separado.
La estadística de hipotecas publica operaciones, importe medio e importe total por provincia y por tipo de entidad. Cruzar la serie de operaciones con la del tipo medio ayuda a distinguir entre más actividad y financiación más barata.
Cómo se lee el cruce de series
Suben operaciones, tipo estable
Apunta a más demanda de compraventa. Cambia el ánimo del mercado, no necesariamente el coste de financiarse.
Operaciones estables, tipo a la baja
El crédito se ha abaratado. Parte de las firmas que ibas a ver el mes siguiente pueden adelantarse unas semanas.
Ambas series suben
Actividad y coste creciendo a la vez. Suele coincidir con fases de precios altos y mucha rotación de vivienda.
Ambas bajan
Un mercado que se enfría. Conviene fijarse en el calendario de formalizaciones antes de sacar conclusiones.
Esa distinción es la base de casi cualquier análisis serio del mercado: no es lo mismo que suban las firmas porque hay más demanda que porque el crédito se ha abaratado.
Un banco no tiene por qué conservar todos los préstamos que firma. Puede convertirlos en valores y venderlos, y con ese movimiento cambia quién soporta el riesgo sin que el prestatario note nada en su cuota.
Dudas frecuentes
Influyen el precio de la vivienda, la demanda de compraventa, el coste del crédito y el calendario de formalizaciones. Las inscripciones van algo por detrás del mercado porque reflejan operaciones cerradas semanas antes. Cruzarlas con el tipo de interés medio ayuda a interpretarlas sin sacar conclusiones de un solo mes.
El Banco de España describe la titulización como la cesión en bloque de derechos de crédito hipotecario a un fondo de titulización. Ese fondo emite valores negociables con la cartera cedida como respaldo. La operación permite al banco originador obtener financiación y transferir parte del riesgo, sin alterar las condiciones pactadas con quien firmó la hipoteca.
Si ya entiendes quién participa y cómo se origina un préstamo, el siguiente paso es comparar instrumentos y leer los datos oficiales con la misma calma. Estas tres páginas continúan donde termina esta guía.
Rambla de Catalunya, 33 · 08007 Barcelona · +34 932 114 556 · Lunes a viernes, 9:00–18:00